
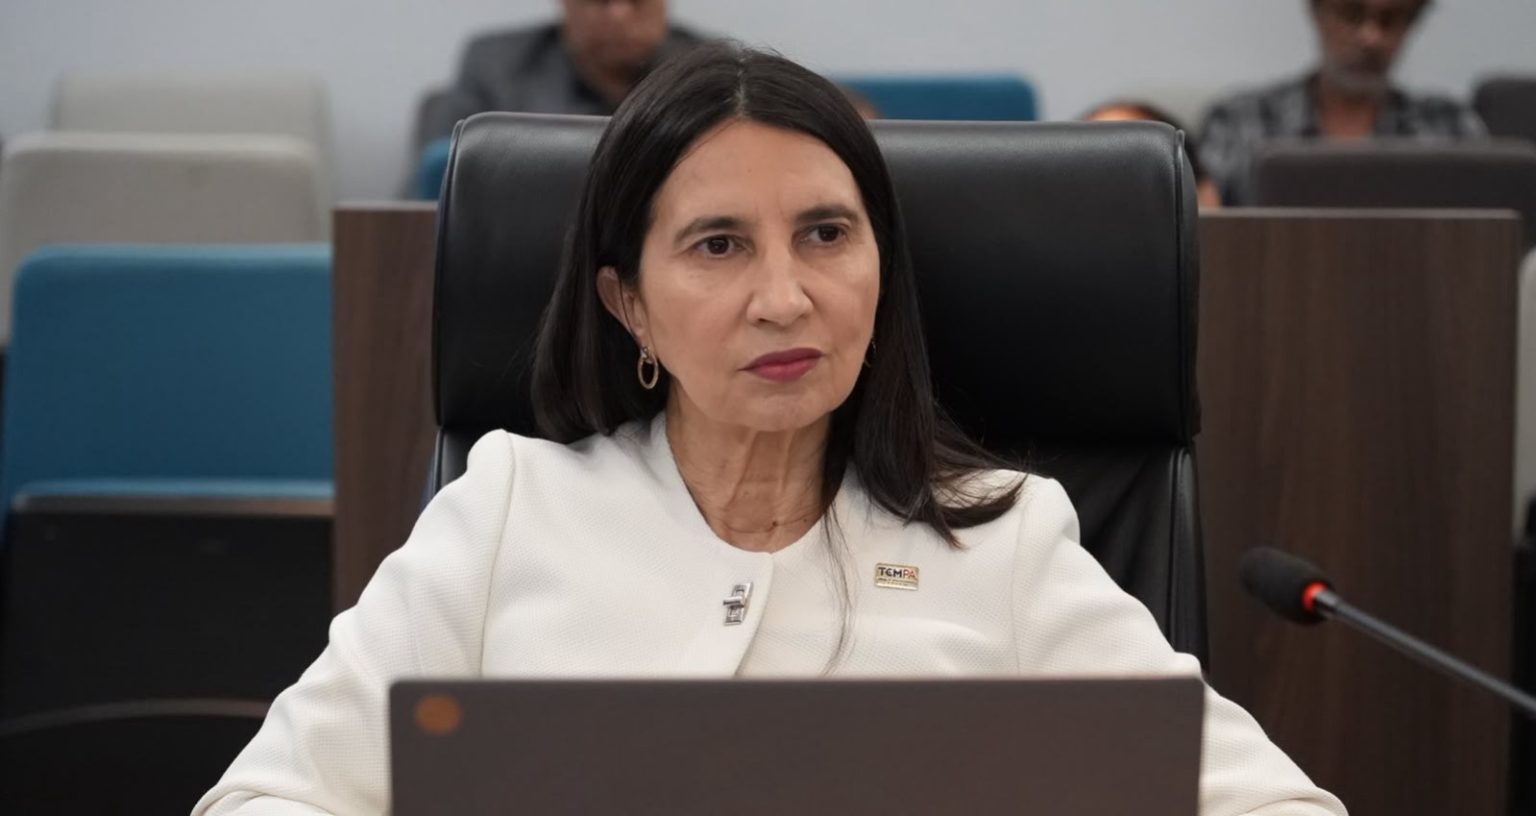
O Plenário do Tribunal de Contas dos Municípios do Pará (TCMPA) homologou, por unanimidade, o voto da conselheira Ann Pontes em consulta apresentada pela prefeita de Conceição do Araguaia, Élida Elena Moreira. A decisão esclarece as condições para a conversão em dinheiro de férias acumuladas e licença-prêmio de servidores efetivos que continuam trabalhando.
A análise foi baseada no Parecer Jurídico nº 294/2026, elaborado pela Diretoria Jurídica do Tribunal. A orientação responde a oito questionamentos sobre a possibilidade de indenização, os requisitos para o pagamento, os efeitos fiscais e tributários e os cuidados necessários para evitar conflitos de interesse.
PAGAMENTO É EXCEPCIONAL
Segundo o entendimento aprovado, o pagamento de férias não usufruídas a servidores em atividade pode ser autorizado, desde que exista previsão expressa na legislação municipal, fique comprovado que o descanso foi impedido por necessidade do serviço e haja disponibilidade orçamentária e financeira.
A conversão em dinheiro não é um direito automático do servidor. Antes de autorizar o pagamento, a administração municipal deve avaliar alternativas, como o fracionamento das férias, e demonstrar que a medida é necessária e legalmente permitida.
LICENÇA-PRÊMIO DEPENDE DE LEI MUNICIPAL
Em relação à licença-prêmio, o TCMPA orienta que a conversão em dinheiro durante a atividade funcional também depende de autorização expressa na legislação municipal e do cumprimento das exigências financeiras e fiscais.
O Tribunal considera que a indenização pode evitar o acúmulo excessivo de períodos não usufruídos e a concentração de despesas elevadas no momento da aposentadoria. A possibilidade de pagamento, entretanto, deve respeitar as regras aplicáveis a cada município.
DESPESA DEVE RESPEITAR LIMITES FISCAIS
O parecer também esclarece que, embora as indenizações tenham natureza reparatória para fins tributários e previdenciários, os valores devem ser contabilizados como despesas com pessoal para efeito de cumprimento da Lei de Responsabilidade Fiscal (LRF).
A orientação segue o entendimento apresentado pelo Tribunal de Contas da União (TCU) no Acórdão nº 799/2024. Assim, os municípios precisam considerar o impacto desses pagamentos nos limites de gastos com pessoal, além de assegurar previsão orçamentária e recursos disponíveis.
O parecer aponta ainda que, conforme o entendimento consolidado do Superior Tribunal de Justiça (STJ), não incidem imposto de renda nem contribuição previdenciária sobre as indenizações por férias e licença-prêmio não usufruídas, observada a legislação aplicável.
CONTROLE E TRANSPARÊNCIA
Para evitar favorecimentos e conflitos de interesse, o TCMPA recomenda que servidores de setores jurídicos, de controle interno ou de gestão não participem da análise e da autorização de pagamentos destinados a si próprios. Nesses casos, o procedimento deve ficar sob responsabilidade de outra autoridade ou servidor sem interesse no processo, com registro formal das medidas adotadas.
O parecer também recomenda cautela diante da tramitação da Ação Direta de Inconstitucionalidade (ADI) nº 7.937 no Supremo Tribunal Federal (STF), que discute a conversão em dinheiro de férias e licenças não usufruídas por servidores em atividade.
DECISÃO TEM ALCANCE ESTADUAL
A decisão foi tomada durante a 53ª Sessão Ordinária do Pleno, realizada nesta quinta-feira (15), sob a condução do presidente do TCMPA, conselheiro Lúcio Vale.
Por unanimidade, o Plenário aprovou o entendimento como prejulgado de tese, instrumento que estabelece orientação normativa para os municípios paraenses sobre a matéria, após a publicação oficial. A decisão busca uniformizar procedimentos e ampliar a segurança jurídica na gestão de pessoal das administrações municipais.
Texto: William Silva
Foto: Rafael Santos